开云kaiyun.com2022年至2024年-kai云体育app官方下载app最新版本-kai云体育app官方登录入口
登录新浪财经APP 搜索【信披】稽察更多考评等第
出品:新浪财经上市公司商议院
作家:君
12月19日,长春长光辰芯微电子股份有限公司(下称“长光辰芯”或“公司”)第二次向联交所主板提交上市肯求,中信证券、国泰海通为联席保荐东谈主。
2022年,长光辰芯的股份支付用度高达3.77亿元,导致当期出现大宗赔本,其中有3.65亿元被实控东谈主王欣洋收入囊中,难掩利益运送的嫌疑。文告期内,长光辰芯卓越95%的收入来自工业成像、科学成像这两个小众细分行业,成漫空间有限,2023年公司收入曾一度停滞。2025年前三季度,专科影像、医疗成像的收入占比揣测仅为1.3%。
采购端,长光辰芯的供应商齐集度较高,各期均保抓在60%以上,存在过度依赖外洋代工场的风险。2025年前三季度,公司前五大供应商均为外企,第一大供应商为以色列高塔半导体,地缘风险拦阻淡薄。
行业成漫空间有限 业务依赖关联方
IPO前,王欣洋、张艳霞夫妇凯旋或曲折限度长光辰芯约49.53%的股份,系公司控股推动、实质限度东谈主。上市公司奥普光电、凌云光手脚原始推动,隔离抓股25.56%、10.22%。
长光辰芯主营业务为高性能CIS的研发、想象、测试与销售以及关系的定制管事,卑鄙最终诈欺于机器视觉(如新动力监测、半导体检测与测量)、科学仪器(如光谱仪器、生命科学仪器)、专科影像(如高端影相、高端录像、无东谈主机影相录像)等边界。
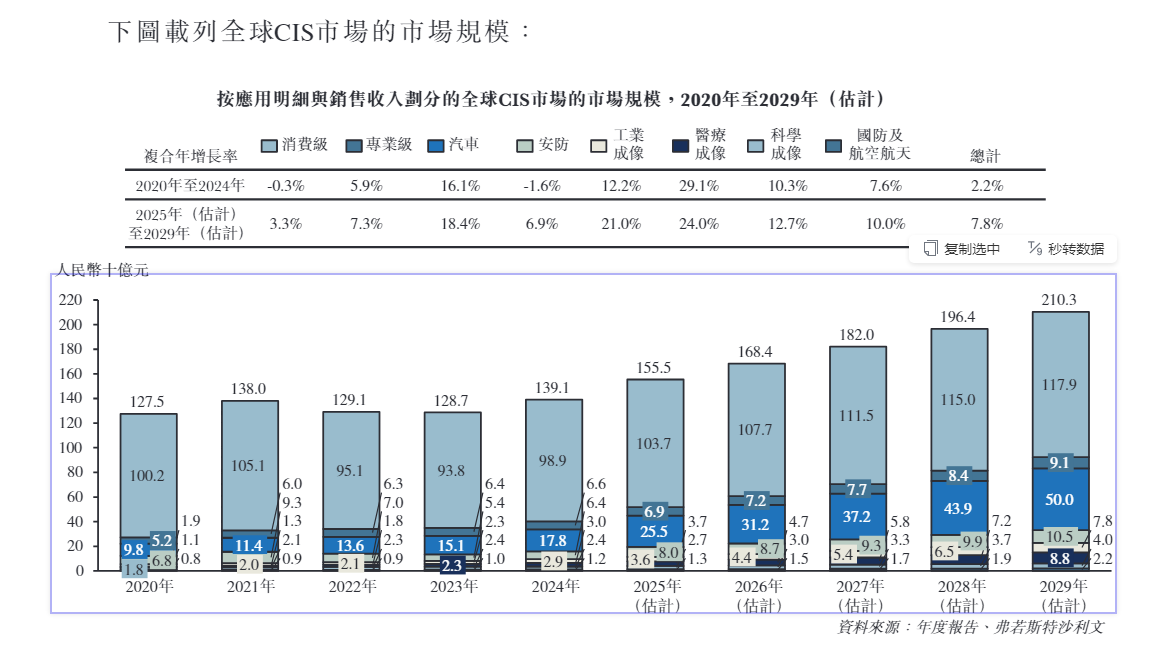
公开而已涌现,CIS的诈欺主要分为浮滥级和非浮滥级两大边界。其中,浮滥级包括智高手机、数码相机、汽车电子、安控消防等。现在,浮滥级CIS在统共这个词行业中的占比卓越了70%。
长光辰芯则是隐没浮滥级的红海,专攻非浮滥级的CIS业务。招股书涌现,长光辰芯的业务形成了工业成像、科学成像、专科影像、医疗成像四大矩阵,能提供超50款尺度家具。
但非浮滥级的瓶颈也很彰着,等于行业小众、成漫空间有限。以工业成像、科学成像为例,这两个板块2024年在统共这个词CIS行业的市占率揣测也只好3%傍边,天下商场边界刚卓越40亿元。
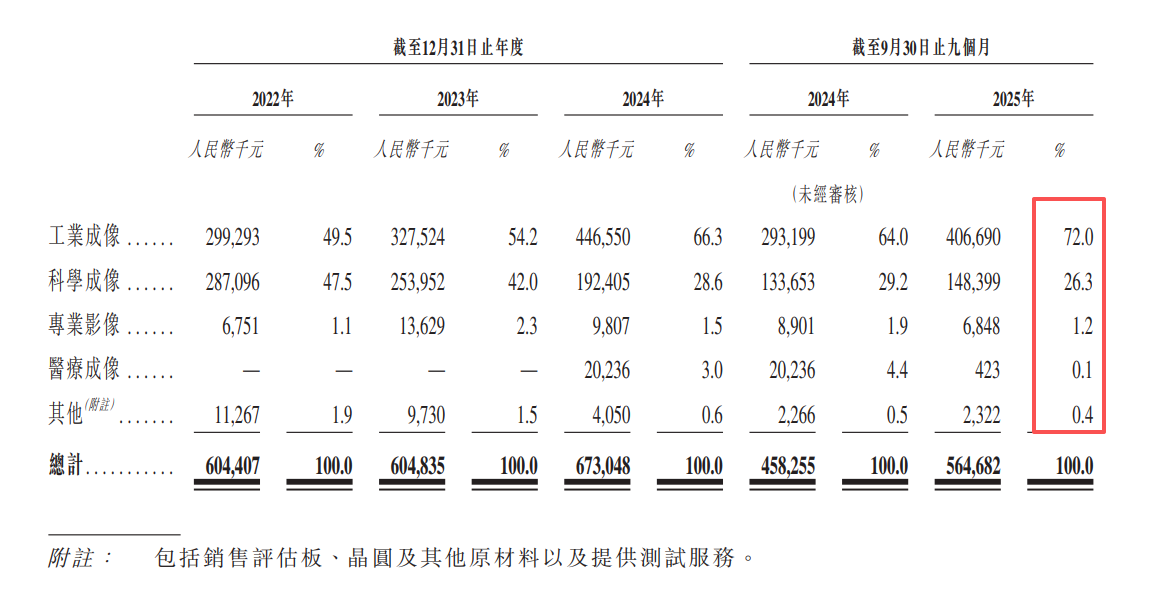
再回到企业自身,固然长光辰芯的业务有4个板块,但实质上收入主要来自工业成像、科学成像,2024年的占比揣测高达95%。2025年前三季度,工业成像、科学成像的收入占比进一步高涨至98.3%,对这两个业务板块的依赖加重。而专科影像、医疗成像的收入隔离同比下落23.06%、97.91%,占总收入的比重揣测仅为1.3%,对功绩的孝顺真是不错忽略不计。
值得留心的是,2022年至2024年,长光辰芯科学成像业务的收入抓续下滑,从2.87亿元降至1.92亿元,跌幅卓越33%。而科学成像的收入减少,与长春光机所的孝顺减少关系。
字据招股书,长光辰芯向客户集团A(长春光机所过火关联方)的销售额从2022年的1.36亿元降至2024年的0.4亿元,收入占比从2022年的22.5%降至5.9%。
跟着关联往复边界萎缩,长光辰芯的毛利率抓续走低,从2022年的76.2%降至2024年的59%,跌幅达17.2个百分点。2025年前三季度还原至64.2%,但较2022年仍有较大差距。
2022年至2024年,长光辰芯的收入隔离为6.04亿元、6.05亿元、6.73亿元,复合年增长率仅为5.53%,荒谬是2023年的收入停滞;净利润隔离为-8409.9万元、1.7亿元、1.97亿元。其中,2022年出现净赔本主要系大宗股份支付所致。
同期,长光辰芯的股份支付用度隔离为3.77亿元、5287.7万元、5225.2万元。其中,2022年有3.65亿元的股份支付用于犒劳实控东谈主王欣洋,占当期股份支付总额的96.8%。剔除该身分后,公司经休养净利润隔离为2.93亿元、2.23亿元、2.49亿元,经休养净利率隔离为48.5%、36.8%、37.0%,举座盈利身手也有所下滑。
2025年前三季度,长光辰芯已毕收入5.65亿元,同比增长23.22%;录得经休养净利润2.07亿元,同比增长33.21%。
采购高度依赖外企 供应链孤苦性待考
字据招股书,长光辰芯主要聘请fabless模式,浅易来说,等于除了研发外,其他次第大多依赖代工。现在,长光辰芯的晶圆代工主要依靠以色列高塔半导体(Tower)和韩国东部高科(DB HiTek),2024年两者采购占比揣测约47.5%;封装则依靠日本KFT公司。
文告期内,长光辰芯上前五大供应商的采购额隔离占采购总额77.9%、74.7%、63.7%及66.9%。2025年前三季度,长光辰芯的前五大供应商沿路来自外洋,包括以色列、韩国、荷兰、日本。
长光辰芯示意,公司存在过度依赖外洋代工场的风险,举例不行抗力事件导致的潜在供应中断、需求强劲导致的全行业产能空泛,或地缘政事及商业摩擦可能导致关系殷切以至酿成供应断绝。为消弱此类风险,公司与国内代工场建立合营伙伴关系,并完成试分娩,行将开动量产。
此外,长光辰芯存在3名近似客户及供应商,隔离为客户兼供应商E、客户集团A、客户集团H。而公司向此类客户销售的毛利率远高于举座毛利率,各期隔离为82.4%、68.3%、75.1%及78.6%,隔离进步6.2pct、4.8pct、16.1pct及14.4pct。
对此,长光辰芯评释称,由于其中两个近似客户及供应商(即客户集团A及客户集团H)从事科学影像业务,该行业时时较其他行业享有更高的毛利率。但近似客户及供应商的毛利率仍高于科学成像的毛利率,后者隔离为81%、70.8%、73.5%、77.5%。
值得留心的是,长光辰芯港股与A股IPO信息泄露存在彰着出入。
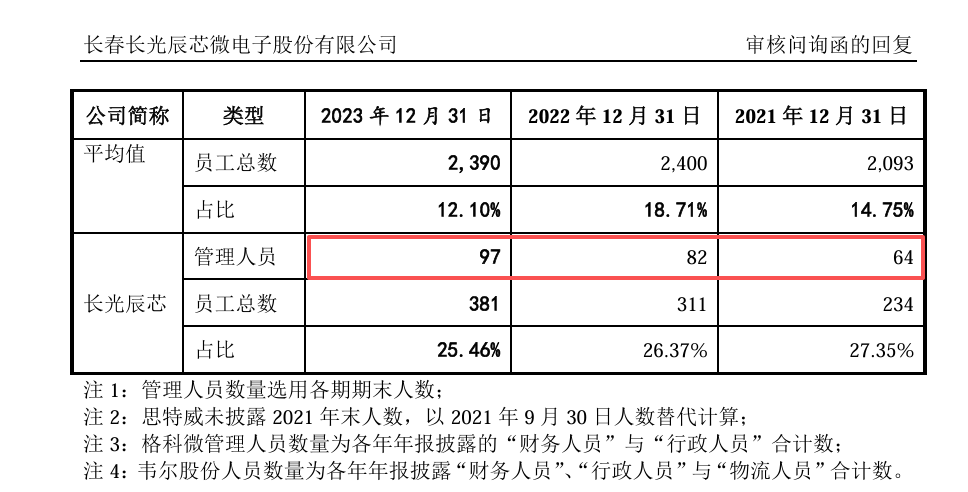 图源:科创板审核问询函的呈报
字据科创板审核问询函的呈报,2022年底、2023年底,长光辰芯的职工总和隔离为311东谈主、381东谈主。但字据港股招股书,2022年底、2023年底,长光辰芯的职工总和隔离为320东谈主、385东谈主,出入9东谈主、4东谈主。
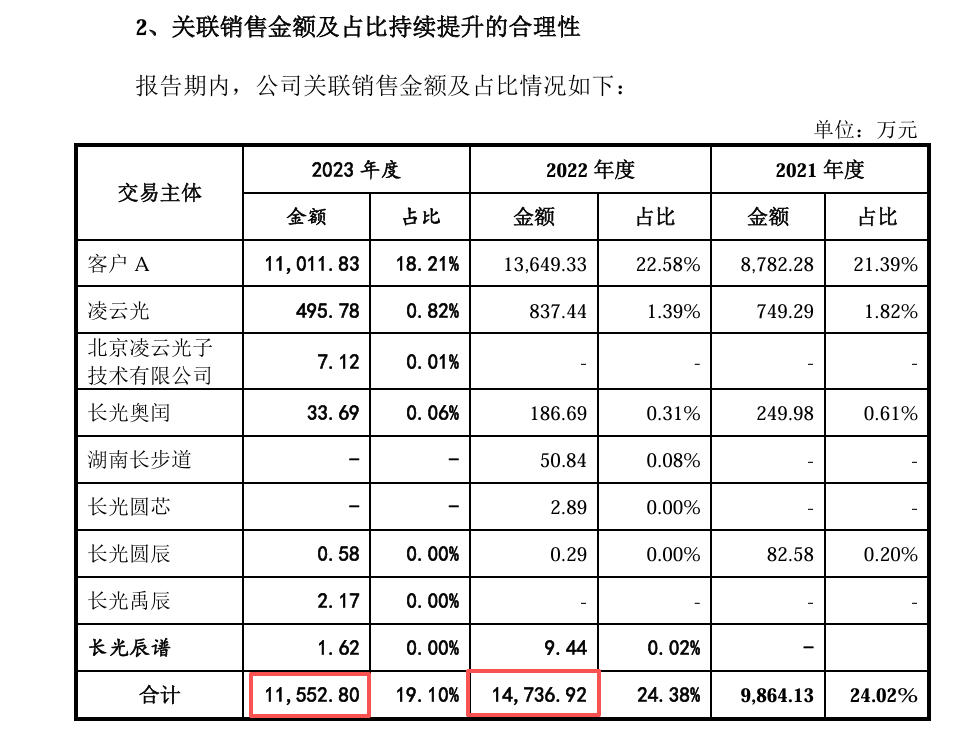 图源:科创板审核问询函的呈报
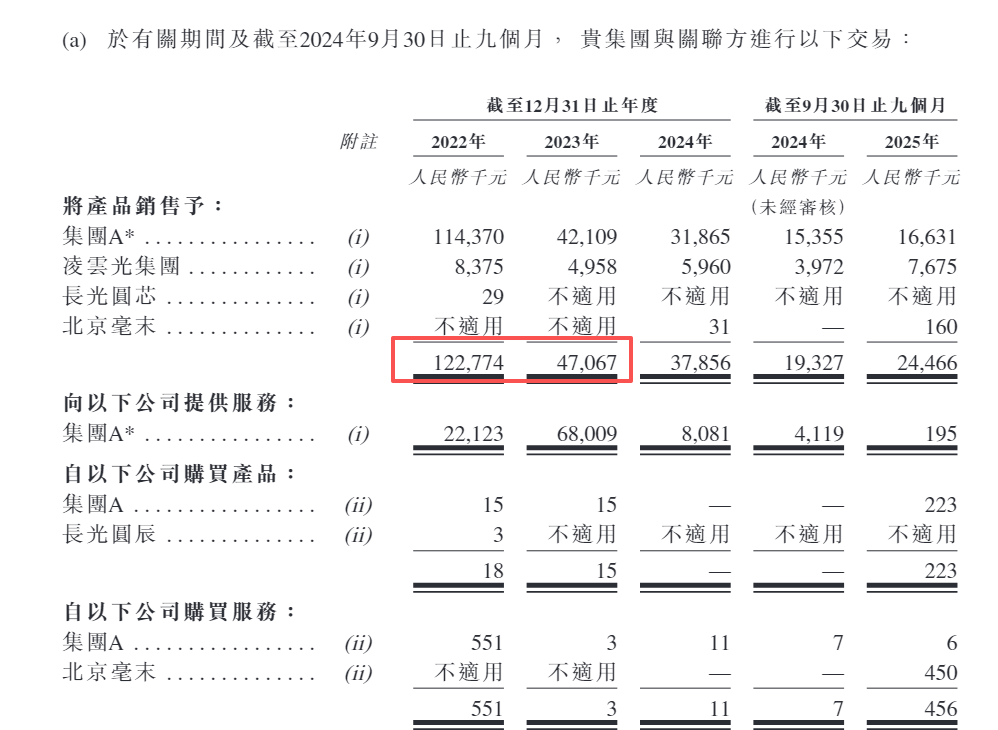 图源:港股招股书
字据科创板审核问询函的呈报,2022年、2023年,长光辰芯向关联方的销售额隔离为1.47亿元、1.16亿元。但字据港股招股书,2022年、2023年,长光辰芯向关联方的销售额隔离为1.23亿元、4706.7万元,差额隔离为2459.52万元、6846.1万元,各异比例高达20.03%、145.45%。
不问可知的是,长光辰芯本次港股IPO泄露的关联往复金额远低于上次A股IPO,是否存在东谈主为调度关联往复、侧目监管的情形?
关于裁撤先前A股上市肯求,长光辰芯示意,香港联交所手脚国际公认的著明证券往复所,可让公司贫乏国际本钱商场、拓展天下业务布局,有助于普及品牌著明度及商场领路度,并为进一步扩大投资者基础创造机遇。
本次港股IPO,长光辰芯缠绵将召募资金用于增多研发投资、建立研发中心、膨胀封装及测试分娩线、计谋性区域拓张、营运资金及一般企业用途,与先前A股IPO的募投形态基本一致。
但从业务及财务状态来看,长光辰芯似乎并不具备赴港上市融资的充分性及必要性。
一方面,连年来,长光辰芯外洋业务拓展不足预期,收入增长逐步,收入占比抓续下滑。公司来自境外商场的收入从2022年的2.05亿元降至2024年的1.75亿元,跌幅达14.38%,收入占比从33.9%下滑至26%。2025年前三季度,境外收入虽同比增长,但增速仅为5.67%,远低于境内收入增速(30.53%)。
另一方面,长光辰芯现款储备充沛,账上无任何借债,募资必要性存疑。文告期内,公司磋议行动现款流量净额隔离为1.22亿元、2.08亿元、2.25亿元及2.42亿元,呈逐年快速增长趋势,现款流状态雅致。
限度2025年9月底,长光辰芯依期入款、现款及现款等价物高达6.4亿元,较2022年底增长41.16%,另有答理家具3.75亿元,揣测占总钞票的56%。与此同期,长光辰芯借债余额为0,钞票欠债率仅为22.63%,远低于一众可比上市公司。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察开云kaiyun.com